La Banque du Canada relève son taux directeur de 25 points de base alors que les pressions inflationnistes persistent
Cette hausse met fin à plus de trois ans sans augmentation du taux directeur
28 octobre 2026
9 mins. de lecture
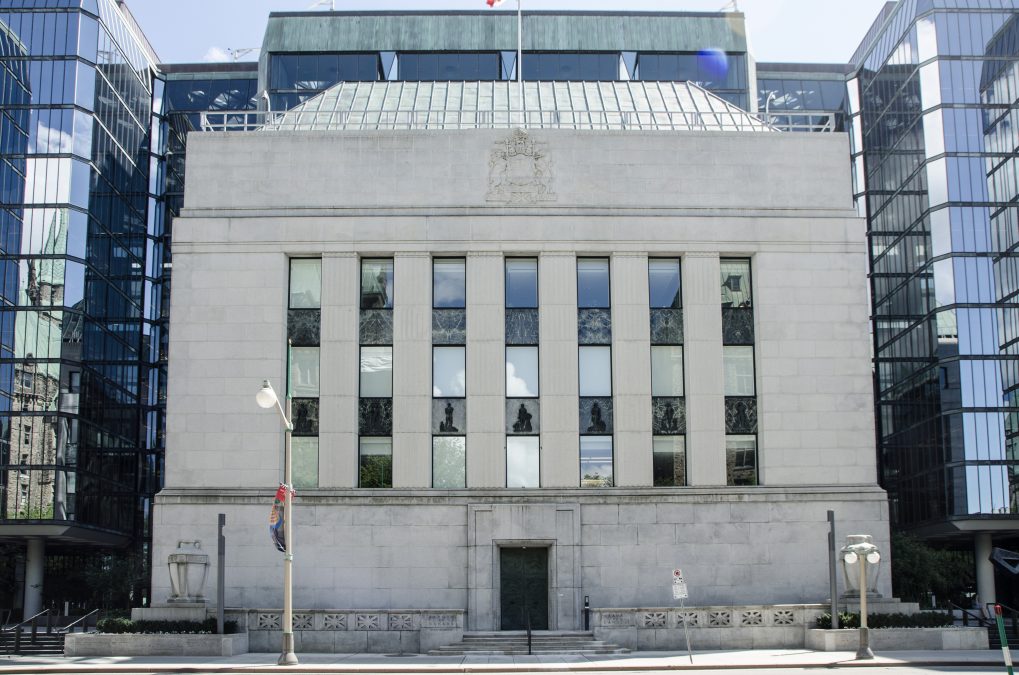
Lors de sa septième annonce prévue en 2026, la Banque du Canada a relevé son taux directeur de 25 points de base, le portant à 2,50 %. Il s’agit de la première hausse en plus de trois ans.
Cette décision témoigne des préoccupations grandissantes de la Banque du Canada quant à la flambée des coûts de l’énergie, alimentée par le conflit au Moyen-Orient, qui pourrait entraîner une hausse plus généralisée de l’inflation. Cette augmentation du taux directeur constitue une mesure préventive visant à contenir ces pressions avant qu’elles ne s’installent durablement dans l’ensemble de l’économie. Toutefois, la Banque doit maintenir un équilibre délicat, alors que l’escalade des tensions commerciales avec les États-Unis, la faible croissance économique et l’affaiblissement du marché du travail continuent d’assombrir les perspectives économiques du Canada. La Banque continuera de surveiller l’évolution de l’inflation et la conjoncture économique dans son ensemble afin d’orienter ses prochaines décisions en matière de taux d’intérêt.
« Le principal argument en faveur d’une hausse était que les prix de l’énergie sont plus élevés, qu’ils devraient le demeurer et que les pressions sur les coûts s’accentuent », a déclaré Tiff Macklem, gouverneur de la Banque du Canada, lors d’une conférence de presse suivant l’annonce. « Comme nous le répétons depuis un certain temps, plus les prix de l’énergie demeurent élevés, plus il est probable que ces coûts se répercutent sur les prix à la consommation de façon plus généralisée. »
En septembre, l’indice des prix à la consommation (IPC) a augmenté de 3,1 % sur 12 mois, comparativement à 3,0 % en août. Toutefois, les pressions inflationnistes sont demeurées largement concentrées dans le secteur de l’énergie, avec des répercussions limitées sur les autres biens et services. Le prix de l’essence a bondi de 27,8 % par rapport à l’année précédente, tandis que les prix de l’énergie dans leur ensemble ont grimpé de 19,0 %.
« Comme l’inflation élevée devrait persister plus longtemps et que l’économie fait preuve de résilience, le Conseil de direction a convenu que les risques liés à l’inflation s’étaient accrus et que la marge de manœuvre pour maintenir une politique monétaire accommodante s’était réduite. Pour la suite, le Conseil de direction a convenu de prendre ses décisions une réunion à la fois. Il pourrait être nécessaire de relever davantage le taux directeur, mais compte tenu des incertitudes, nous procéderons avec prudence. »
La hausse du taux directeur entraînera une augmentation des coûts d’emprunt pour les détenteurs de prêts hypothécaires à taux variable
La décision de la Banque du Canada de porter son taux directeur à 2,50 % entraînera une augmentation des coûts d’emprunt pour les Canadiens détenant un prêt hypothécaire à taux variable, puisque les institutions financières ajusteront leurs taux préférentiels en conséquence. Les propriétaires ayant un prêt hypothécaire à taux variable assorti de versements variables verront leurs mensualités augmenter, tandis que ceux dont les versements sont fixes consacreront une plus grande proportion de chaque paiement aux intérêts plutôt qu’au remboursement du capital.
Cette hausse aura également des répercussions sur les acheteurs potentiels et les propriétaires dont le renouvellement hypothécaire approche. L’augmentation des taux variables fera grimper les coûts d’emprunt et pourrait réduire le pouvoir d’achat des personnes souhaitant accéder au marché immobilier. De leur côté, les propriétaires qui doivent renouveler leur prêt hypothécaire devront évaluer attentivement leurs options, d’autant plus que les taux hypothécaires fixes, influencés par les rendements obligataires, ont également connu une légère hausse au cours des derniers mois.
Selon le Sondage sur le renouvellement hypothécaire 2026 de Royal LePage, réalisé par Burson, 38 % des Canadiens détenant un prêt hypothécaire sur leur résidence principale s’attendent à une augmentation de leurs mensualités lors de leur prochain renouvellement. Parmi eux, 26 % anticipent une légère hausse, tandis que 12 % prévoient une augmentation importante. Les propriétaires ayant renouvelé leur prêt hypothécaire pour la dernière fois alors que les taux d’intérêt se situaient à des creux historiques sont les plus susceptibles de s’attendre à une hausse de leurs mensualités lors de leur prochain renouvellement.
« La Banque du Canada doit composer avec un équilibre difficile : une économie fragile qui a besoin de soutien, d’une part, et des pressions sur les coûts alimentées par la guerre et les droits de douane, qui rendent l’inflation plus difficile à maîtriser, d’autre part. La décision d’aujourd’hui indique que la stabilité des prix demeure la priorité de la Banque », a déclaré Phil Soper, président et chef de la direction de Royal LePage. « Le secteur immobilier canadien est un puissant moteur de l’activité économique, soutenant l’emploi et les dépenses de consommation dans l’ensemble du pays. Sa faiblesse prolongée pèse déjà sur la croissance économique, et la hausse des coûts d’emprunt ne fera qu’accentuer cette difficulté. Bien que les gouvernements puissent contribuer à améliorer la situation grâce à des réformes des politiques en matière de logement et de financement hypothécaire, seule la politique monétaire peut apporter un allègement généralisé des coûts d’emprunt. Malheureusement, la persistance de l’inflation a contraint la Banque à prendre la direction opposée.
« Pour les acheteurs potentiels et l’économie dans son ensemble, la question fondamentale est de savoir s’il s’agit d’un ajustement ponctuel ou du début d’un cycle prolongé de resserrement monétaire. Tout dépendra de la mesure dans laquelle les pressions inflationnistes demeureront concentrées dans le secteur de l’énergie ou se propageront plus largement à l’ensemble de l’économie. »
Selon le sondage, 70 % des détenteurs de prêts hypothécaires ont actuellement un prêt à taux fixe, tandis que 29 % détiennent un prêt à taux variable. Au moment du renouvellement, 43 % prévoient opter pour un taux fixe, 16 % comptent choisir un taux variable et 39 % affirment qu’ils examineront leurs options avant de prendre une décision. Par ailleurs, près de la moitié des répondants (49 %) prévoient demeurer auprès de leur prêteur actuel, tandis que 44 % ont l’intention de comparer les offres de différents prêteurs avant de faire leur choix.
La Banque du Canada procédera à sa dernière annonce de l’année concernant le taux directeur le 9 décembre 2026.
Consultez le rapport complet du 28 octobre ici. Vous souhaitez mieux comprendre le fonctionnement du taux directeur? Découvrez notre article explicatif pour en apprendre davantage sur la façon dont la Banque du Canada utilise cet outil de politique monétaire.
1Indice des prix à la consommation, septembre 2026, Statistique Canada, octobre 2026